Investir dans l'art : comment se construit la valeur d'une oeuvre ?
L’art fait rêver, peut devenir une passion mais il peut aussi trouver sa place dans une stratégie d’investissement. Derrière les chefs-d’œuvre exposés dans les musées et les records des grandes maisons de ventes se cache un marché international, organisé autour de quelques artistes, de réseaux de galeries et de grands rendez-vous où se rencontrent acheteurs et vendeurs.
Pour comprendre comment une œuvre peut prendre de la valeur, il faut s’intéresser à trois questions : où se concentre la demande, comment se forme le prix et, surtout, à quelles conditions une œuvre pourra être revendue.
Un marché mondial, mais une valeur très concentrée
Le marché mondial de l’art a représenté 59,6 milliards de dollars en 2025, selon le rapport Art Basel & UBS Art Market Report 2026. Un chiffre impressionnant, qui masque toutefois une réalité essentielle : toutes les œuvres ne se valent pas aux yeux du marché, et la valeur se concentre sur certains courants artistiques et un nombre relativement restreint de signatures.
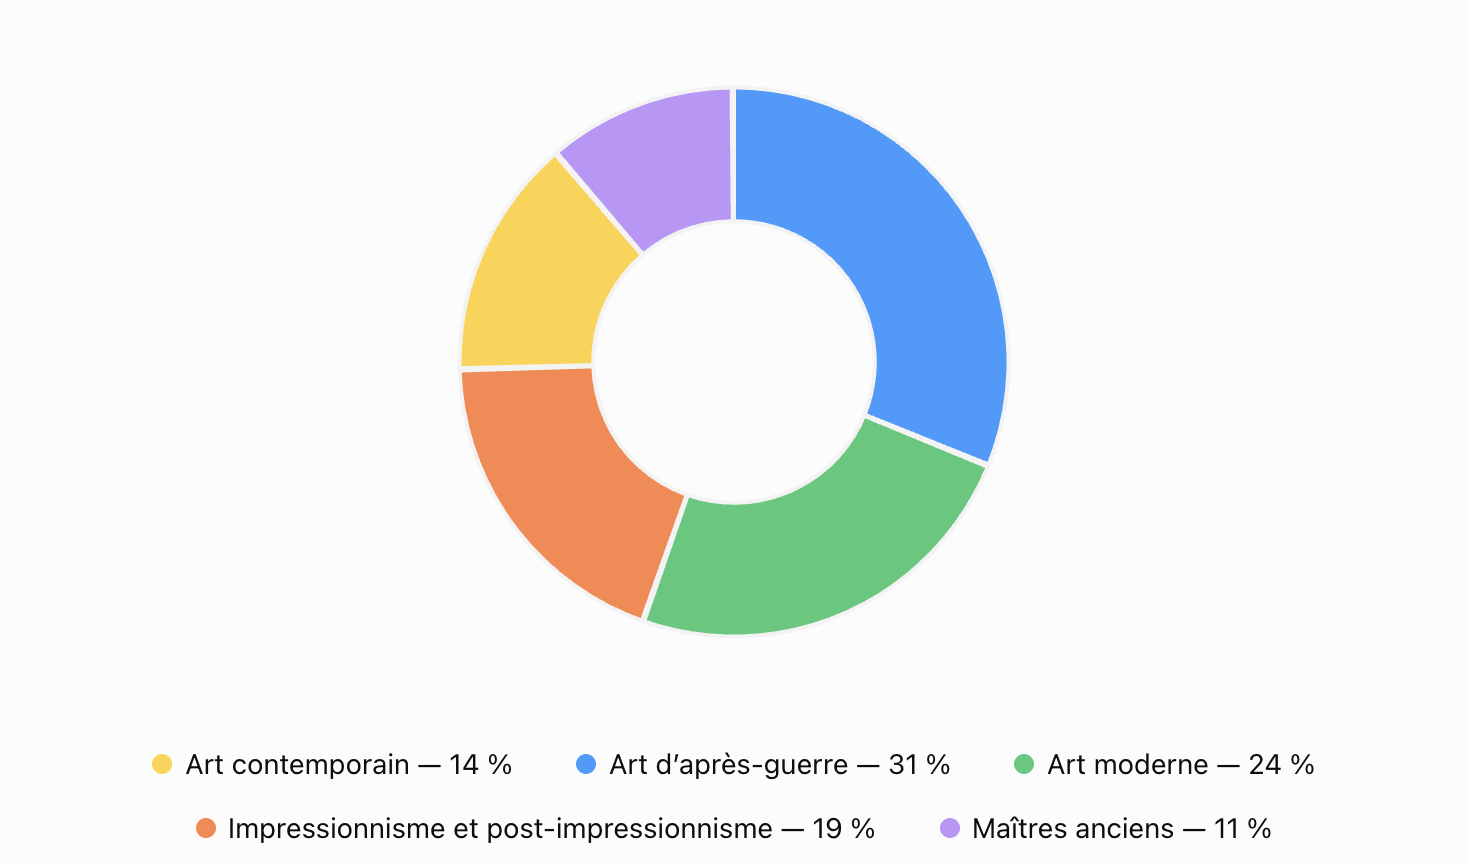
L’impressionnisme, le post-impressionnisme, l’art moderne et l’art d’après-guerre constituent ainsi des segments majeurs du marché. En 2025, ils ont représenté à eux seuls 74 % de la valeur des ventes mondiales aux enchères de beaux-arts.
Où se concentre la valeur des enchères ?
Source : Art Basel & UBS, The Art Market Report 2026. Pourcentages arrondis.
Dans le détail, l’art d’après-guerre a pesé 31 % de cette valeur, l’art moderne 24 % et l’impressionnisme et le post-impressionnisme 19 %. Ces derniers ont enregistré une progression de 47 % en valeur sur un an, tandis que l’art moderne progressait de 9 %. L’art d’après-guerre reculait, lui, de 3 %.
Ces chiffres rappellent une première règle : le marché de l’art n’évolue pas de manière uniforme. Une catégorie peut progresser quand une autre recule. Et, au sein d’un même courant, les trajectoires des artistes peuvent être très différentes.
Pourquoi ces périodes attirent-elles autant les investisseurs ? Parce qu’elles bénéficient d’une histoire déjà largement écrite. Les artistes sont identifiés, leurs œuvres majeures répertoriées et leur place dans l’histoire de l’art reconnue par les musées et la critique. Cette reconnaissance, construite sur plusieurs décennies, contribue à attirer une demande qui dépasse largement les frontières nationales.
Pourquoi certains artistes concentrent-ils autant de valeur ?
Le phénomène se retrouve à l’échelle des artistes. Des centaines de milliers de créateurs sont recensés dans les bases de données du marché, mais seule une fraction d’entre eux concentre l’essentiel des échanges les plus importants.
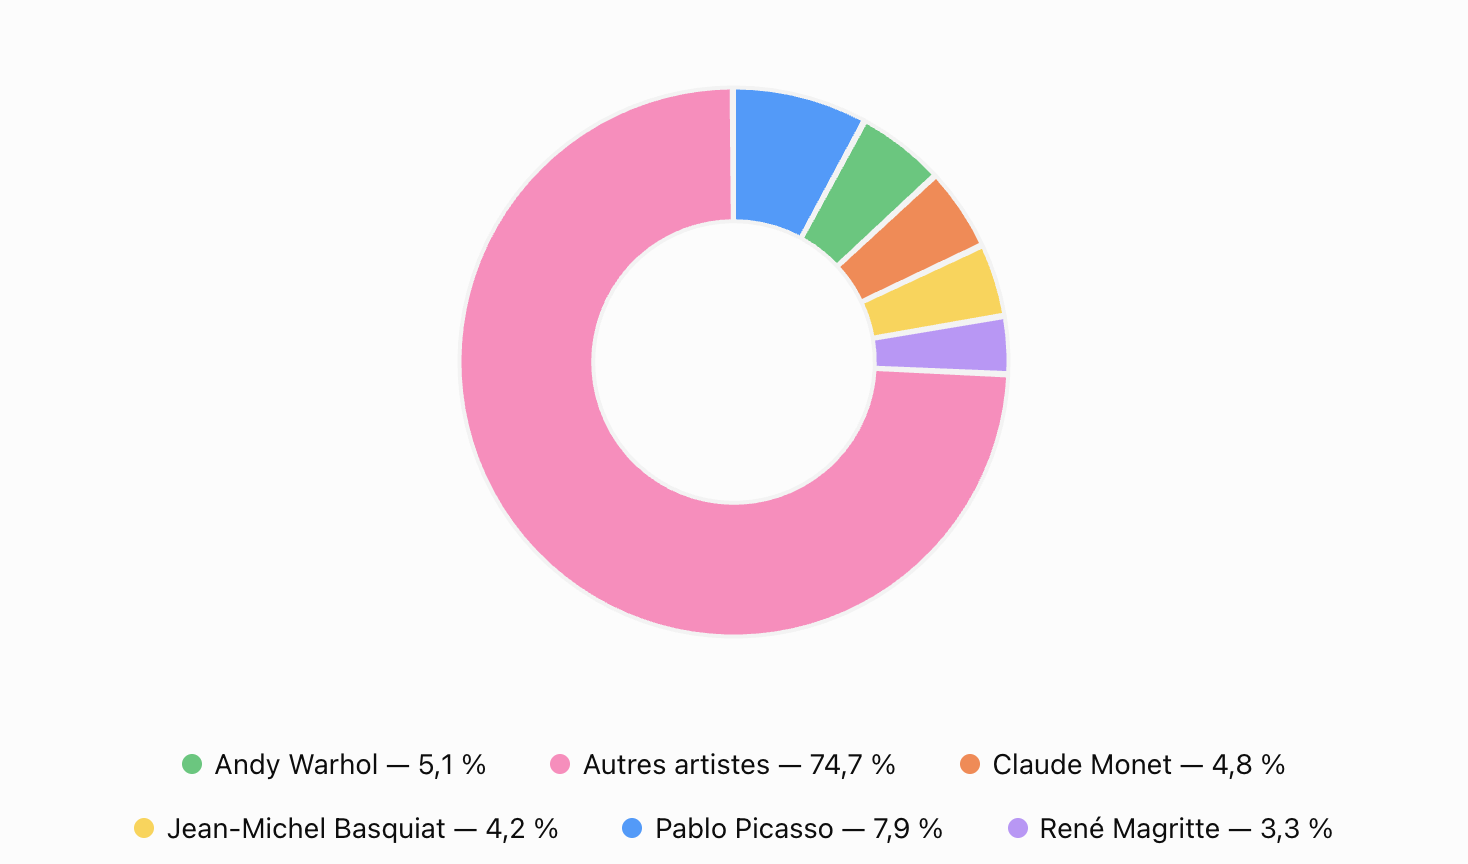
L’indice Artprice100®, qui suit une centaine d’artistes sélectionnés en fonction de l’importance et de la régularité de leurs ventes aux enchères, illustre cette concentration. Dans sa composition publiée en avril 2026, les cinq premiers artistes, que sont Pablo Picasso, Andy Warhol, Claude Monet, Jean-Michel Basquiat et René Magritte, représentaient ensemble plus d’un quart de l’indice.
Le poids des cinq premiers artistes
Source : Artprice, composition de l’Artprice100® publiée en avril 2026. Les pourcentages représentent le poids dans l’indice, et non la performance des œuvres.
Le haut du marché confirme cette tendance. En 2025, les lots adjugés à plus d’un million de dollars ont représenté 54 % de la valeur des ventes aux enchères en salle. Leur nombre a progressé de 15 % sur un an et leur valeur de 21 %. Au-delà de dix millions de dollars, la valeur des ventes a augmenté de 30 %.
Le Portrait d’Elisabeth Lederer de Gustav Klimt, adjugé 236,4 millions de dollars chez Sotheby’s à New York en novembre 2025, en est une illustration spectaculaire.
Mais pourquoi les acheteurs se concentrent-ils sur quelques grands noms ?
Cinq mécanismes permettent de mieux comprendre cette concentration.
D’abord, l’offre est limitée. Pour un artiste disparu, le nombre d’œuvres existantes ne peut plus augmenter. Et lorsqu’une œuvre entre dans une collection publique, typiquement lorsqu’elle est acquise par un musée, elle peut sortir durablement du marché.
Ensuite, la reconnaissance institutionnelle joue un rôle déterminant. Les expositions dans les grands musées, les rétrospectives et la présence dans les collections permanentes contribuent à installer la réputation d’un artiste dans le temps.
Troisième facteur : la demande internationale. Un artiste recherché à Paris, Londres, New York ou Hong Kong dispose potentiellement d’un bassin d’acheteurs plus large qu’un artiste dont le marché repose sur quelques collectionneurs locaux.
Quatrième élément, l’information disponible. Pour les artistes établis, les historiques de ventes, les catalogues raisonnés, les documents de provenance et les procédures d’authentification permettent généralement de mieux évaluer une œuvre et de comparer son prix à celui d’œuvres similaires.
Enfin, la notoriété peut s’autoalimenter. Plus un artiste est exposé, commenté et recherché, plus il attire de nouveaux acheteurs. Cet effet d’entraînement fonctionne toutefois dans les deux sens : une baisse d’intérêt peut également peser sur sa cote.
La reconnaissance artistique et la profondeur du marché peuvent donc se renforcer mutuellement. Mais elles ne garantissent jamais la hausse du prix d’une œuvre particulière.
Un marché international qui ne se limite pas aux enchères
Le marché de l’art est aussi international dans sa géographie. Une œuvre peut quitter un appartement parisien, être présentée dans une foire à Bâle, être confiée à une galerie londonienne, puis être vendue à un collectionneur américain.
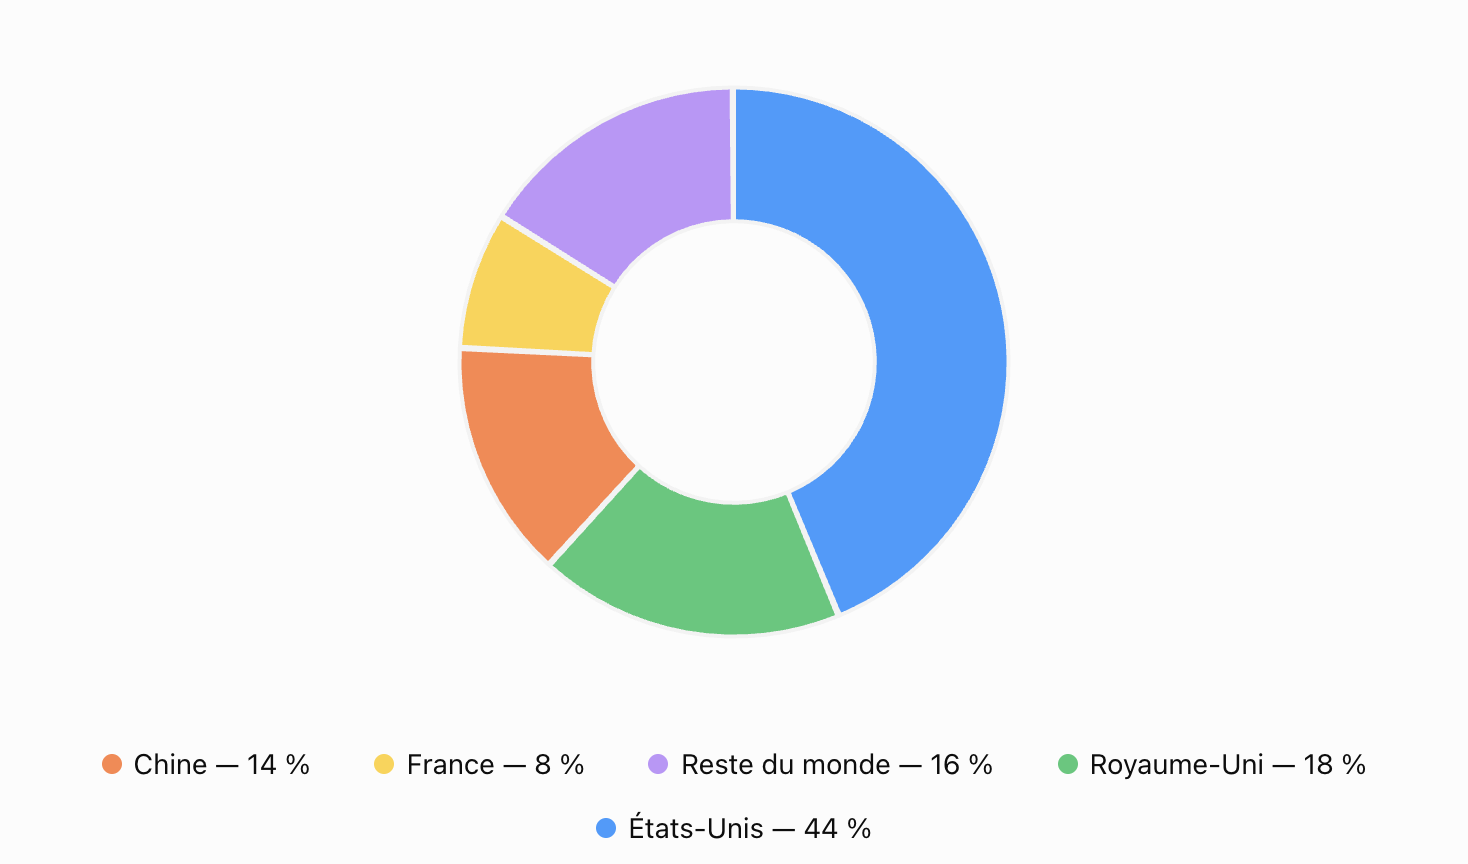
En 2025, les États-Unis ont représenté 44 % du marché mondial, devant le Royaume-Uni (18 %) et la Chine (14 %). La France occupe la quatrième place mondiale, avec 8 % du marché, et la première place au sein de l’Union européenne.
Les États-Unis restent le premier marché mondial
Source : Art Basel & UBS, The Art Market Report 2026.
Cette répartition évolue néanmoins. La montée en puissance de nouveaux marchés asiatiques et émergents élargit progressivement la base d’acheteurs. Cette diversification géographique peut contribuer à amortir certains chocs locaux, sans pour autant protéger le marché contre une baisse générale de la demande.
Les canaux de vente sont eux aussi complémentaires.
En 2025, les galeries et les marchands ont réalisé 34,8 milliards de dollars de ventes, contre 20,7 milliards pour les enchères publiques et un peu moins de 4,2 milliards pour les ventes privées des maisons de ventes.
Comment les œuvres se vendent-elles ?
Répartition indicative de la valeur des ventes mondiales en 2025, par canal.
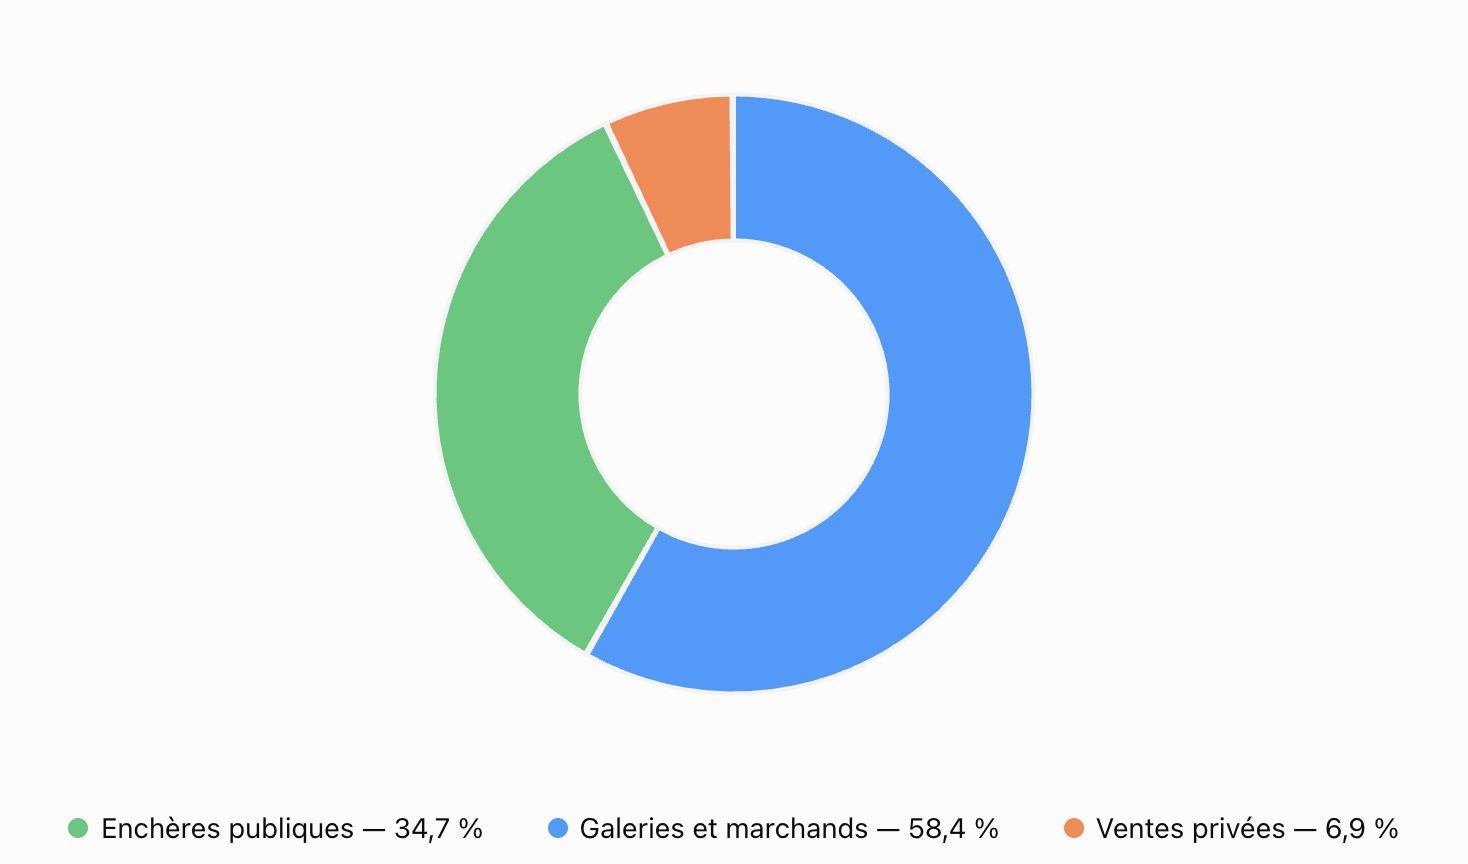
Source : Art Basel & UBS, The Art Market Report 2026. Pourcentages calculés à partir des montants arrondis ; le montant des ventes privées est une approximation.
Les galeries jouent un rôle essentiel : elles défendent les artistes, accompagnent les collectionneurs et contribuent à construire leur réputation. Les maisons de ventes, quant à elles, rendent publiques certaines transactions et fournissent des références de prix utiles pour comprendre le marché.
Les foires d’art occupent une place particulière dans cet écosystème.
Les foires : là où se rencontrent les acteurs du marché
Pendant quelques jours, une foire réunit des centaines de galeries, des collectionneurs venus du monde entier et des œuvres rarement présentées au même endroit. Ces événements sont bien davantage que des expositions : ils constituent des lieux de transaction, de découverte et de mise en relation.
En 2025, les foires ont représenté 35 % des ventes des marchands, contre 31 % en 2024, selon le rapport Art Basel & UBS Art Market Report 2026. Dans le même temps, les ventes en ligne ont reculé à 9,2 milliards de dollars, soit 15 % de la valeur du marché, leur niveau le plus faible depuis 2019.
Ces évolutions soulignent l’importance persistante de la rencontre physique. Voir une œuvre, en examiner l’état, échanger avec une galerie et rencontrer d’autres collectionneurs sont autant d’éléments qui participent au fonctionnement du marché.
Pour une galerie, une foire permet d’accroître sa visibilité au-delà de son marché local, de développer son réseau et de renforcer la réputation des artistes qu’elle représente. Pour un collectionneur, elle offre la possibilité de comparer plusieurs propositions et de découvrir des œuvres auprès de professionnels spécialisés.
Art Basel, Frieze et TEFAF comptent parmi les grands rendez-vous du calendrier international. Art Basel Paris illustre cette dynamique : son édition 2026, organisée du 22 au 23 octobre au Grand Palais (une durée écourtée pour cause de risque d’émeutes), réunit plus de 200 exposants issus de 41 pays et territoires.
Acheter une œuvre, c’est aussi préparer sa revente
C’est ici que l’approche de l’art comme investissement prend toute son importance.
Acheter une œuvre parce qu’on apprécie un artiste est une démarche de collectionneur. L’acheter en envisageant également les conditions d’une future cession suppose une analyse supplémentaire : existe-t-il un marché pour cette œuvre, et pourra-t-on retrouver des acheteurs lorsque viendra le moment de la vendre ?
Un artiste connu ne dispose pas nécessairement d’un marché suffisamment profond. Si ses œuvres sont soutenues par un seul marchand ou recherchées par un nombre très limité de collectionneurs, la revente peut s’avérer difficile. À l’inverse, un artiste dont les œuvres sont présentées par plusieurs galeries et régulièrement recherchées sur différents marchés offre davantage de possibilités de mise en vente.
La profondeur du marché dépend aussi de la géographie. Certaines signatures trouvent leurs principaux acheteurs en Europe, tandis que d’autres bénéficient d’une demande particulièrement forte aux États-Unis ou en Asie. Comprendre où se trouvent les collectionneurs susceptibles d’acquérir une œuvre permet de mieux anticiper les canaux de revente possibles.
Mais le réseau ne suffit pas. Trois vérifications sont fondamentales avant toute acquisition : la provenance, l’authenticité et l’état de conservation.
La provenance permet de retracer l’historique de propriété de l’œuvre. L’authenticité doit être établie selon les procédures propres à l’artiste, qui peuvent notamment faire intervenir des spécialistes ou des comités dédiés. Enfin, l’état de conservation peut avoir une incidence importante sur la valeur : les éventuels travaux de restauration et leurs coûts doivent donc être intégrés à l’analyse.
Ces vérifications ne servent pas uniquement à sécuriser l’achat. Elles préparent aussi la vente future, car le prochain acquéreur demandera à son tour des éléments documentés et fiables.
Enfin, il faut identifier dès le départ les intermédiaires susceptibles de présenter l’œuvre à de futurs acheteurs : galeries spécialisées, foires, expositions ou présentations privées. Le choix du partenaire dépend notamment de la qualité de son réseau de collectionneurs et de sa capacité à donner de la visibilité à l’œuvre.
Autrement dit, la revente ne se décide pas au dernier moment. Elle fait partie de la réflexion qui précède l’acquisition.
L’art, un investissement à part entière… avec ses contraintes
L’art peut présenter des caractéristiques intéressantes dans une stratégie patrimoniale, pour une partie (modeste) de l’épargne. Son marché possède ses propres moteurs, qui ne se confondent pas avec ceux des actions ou des obligations. Cette différence peut contribuer à diversifier un patrimoine, afin de réduire la corrélation de celui-ci avec les marchés financiers.
Selon l’Art Basel & UBS Survey of Global Collecting 2025, 85 % des investisseurs fortunés interrogés considéraient l’art comme relativement sûr face aux actifs financiers traditionnels. Ce résultat reflète leur perception, et non une garantie objective de sécurité ou de performance.
Car l’art présente une contrainte majeure : son illiquidité.
Contrairement à un actif coté, une œuvre ne se vend pas instantanément à un prix observable en continu. Il faut trouver le bon acheteur, choisir le canal de vente approprié et accepter un délai qui peut être long. Les frais d’intermédiation, de transport, d’assurance, de conservation ou de restauration peuvent également peser sur le rendement final.
Même pour un artiste très recherché, le prix de vente n’est jamais garanti. Une œuvre peut être adjugée moins cher que prévu, se vendre en dessous de son prix d’acquisition ou ne pas trouver preneur au moment souhaité.
Il faut également garder à l’esprit que la concentration du marché constitue à la fois une opportunité et un risque. S’orienter vers des artistes établis permet de cibler une demande déjà identifiable, mais sélectionner un nombre restreint d’œuvres ou de signatures réduit aussi la diversification.
Enfin, les chiffres agrégés ne racontent jamais toute l’histoire. Un courant artistique peut progresser dans son ensemble alors que certains artistes voient leur cote reculer. Et deux œuvres d’un même artiste peuvent afficher des valeurs très différentes selon leur période, leur qualité, leur provenance, leur état et leur importance dans son parcours.
Chercher le point de rencontre entre art et marché
Comprendre le marché de l’art, ce n’est pas seulement suivre les records des enchères ou repérer les artistes à la mode. C’est comprendre comment se construisent les réputations, où se trouvent les acheteurs et quelles caractéristiques rendent une œuvre désirable et revendable.
La valeur artistique repose sur la place d’un artiste dans l’histoire de l’art, reconnue par les musées, la critique et le temps. La valeur financière dépend, elle, de la profondeur de la demande, de la lisibilité des prix et du nombre d’acheteurs potentiels.
Les deux dimensions peuvent se rejoindre, notamment chez les artistes établis dont les œuvres bénéficient d’une reconnaissance internationale. Mais cette convergence ne suffit pas à garantir la performance d’une acquisition.
La bonne question n’est donc pas seulement : « Combien vaut cette œuvre aujourd’hui ? » C’est aussi : « Pourquoi un autre acheteur voudrait-il l’acquérir demain, et dans quelles conditions ? »
C’est cette double lecture, artistique et financière, qui permet d’aborder l’art comme un investissement : avec méthode, en tenant compte des risques et sans confondre potentiel de valorisation et rendement garanti.
La réponse de Cashbee : co-investir dans l’art
Nous comprenons bien que nous ne pouvons pas tous consacrer le temps nécessaire pour comprendre dans les détails du fonctionnement du marché de l’art, être présent sur toutes les foires majeures et suivre les ventes au quotidien.
Par ailleurs, peu nombreux sont ceux qui ont le budget pour acquérir en direct un portefeuille de tableaux de maîtres, dans une optique de revente dans les années suivantes.
Donc, jusqu’à peu, le marché de l’art restait inaccessible aux investisseurs patrimoniaux pour être réservé aux grandes fortunes, souvent conseillés par des experts en art.
Mais la démocratisation de ce marché est en cours et nous y contribuons activement. En effet, grâce à notre partenariat avec matis, une autre fintech française, spécialiste sur ce sujet, il est possible de co-investir dans des œuvres iconiques, valant typiquement plusieurs millions d’euros, à partir d’un ticket minimum de 20 000 euros.
Si cela vous intéresse, ou si vous êtes tout simplement curieux, n’hésitez pas à nous contacter. Nos conseillers seront heureux de vous répondre.
Investir dans des actifs non cotés présente un risque de perte partielle ou totale du capital investi. Les performances passées ne préjugent pas des performances futures. Le délai et le prix de revente d’une œuvre ne sont pas garantis.